 Авиабилеты
 Отели
 Туры
 Страховка
 Поезда
Ещё лет десять назад хватало карты Visa или Mastercard и пары сотен долларов в кошельке – и можно было лететь куда угодно. Сейчас такой номер не пройдёт. Санкции отрезали половину привычных инструментов, а ограничения на ввоз валюты в РФ сделали своё дело: банки официально разделили курсы для новых и старых купюр, а зарубежные обменники начали оценивать доллары по году выпуска.
Звучит как финансовый квест? Ещё какой. Но решаемый. Сейчас все расскажем из своего опыта и на основе множества расчетов, которые мы постоянно проводим во время своих путешествий:
Универсальный набор: что положить в кошелёк перед вылетом
Для начала самый главный совет! Полагаться на 100% на один единственный способ расчета за границей в сегодняшних реалиях нельзя. Ситуация меняется буквально за дни: карта UnionPay может перестать срабатывать в конкретной стране, иностранный пластик могут заблокировать из-за новых санкций, а наличные можно потерять или их откажутся принимать из-за состояния купюр. Самое страшное, что может случиться в отпуске, – остаться без денег в чужой стране, где у вас нет ни знакомых, ни запасного варианта. Поэтому перед каждой поездкой мы делаем расчёт и распределяем бюджет по нескольким инструментам: что-то держим на карте, что-то везём наличными, часть оставляем в резерве на российской карте для P2P-обмена.
По нашему опыту путешествий, если не хочется глубоко вникать в детали каждой страны, достаточно собрать базовый набор, который работает почти везде. Вот он:
- Карта UnionPay – основная безналичная «рабочая лошадка». Оформить в неподсанкционном банке РФ.
- Наличные доллары или евро – «старые» купюры по $50 и $100 как основа, плюс немного «нового образца» на визы и форс-мажоры. Отдельно пригодятся мелкие купюры на чаевые.
- Рубли на российской карте – для P2P-обмена прямо на месте.
- QR-оплата через приложение банка – как резервный вариант в Турции и еще нескольких странах.
Всё остальное – крипта, карты зарубежных банков – это уже надстройка. Необязательная, но иногда очень полезная.
| Способ | Где работает | Потери на конвертации | Снятие наличных |
|---|---|---|---|
| UnionPay | 50–60 стран | 0–2,5% | Не рекомендуется |
| Наличные доллары/евро | Везде | Зависит от обменника | – |
| Карта «Мир» | Беларусь, Абхазия, Куба | Около 2–3% | Ограничено |
| P2P-обмен | Азия, Турция | может составить до 5% | Да |
| QR-коды | Турция, СНГ | 3–6% | – |
| USDT | ОАЭ, Турция, Грузия, Таиланд | 1–3% | Да, через сервисы |
| Карты банков СНГ | Практически везде | 0,5–1,5% | Да |
Карта UnionPay: платите смело, но не пытайтесь снять
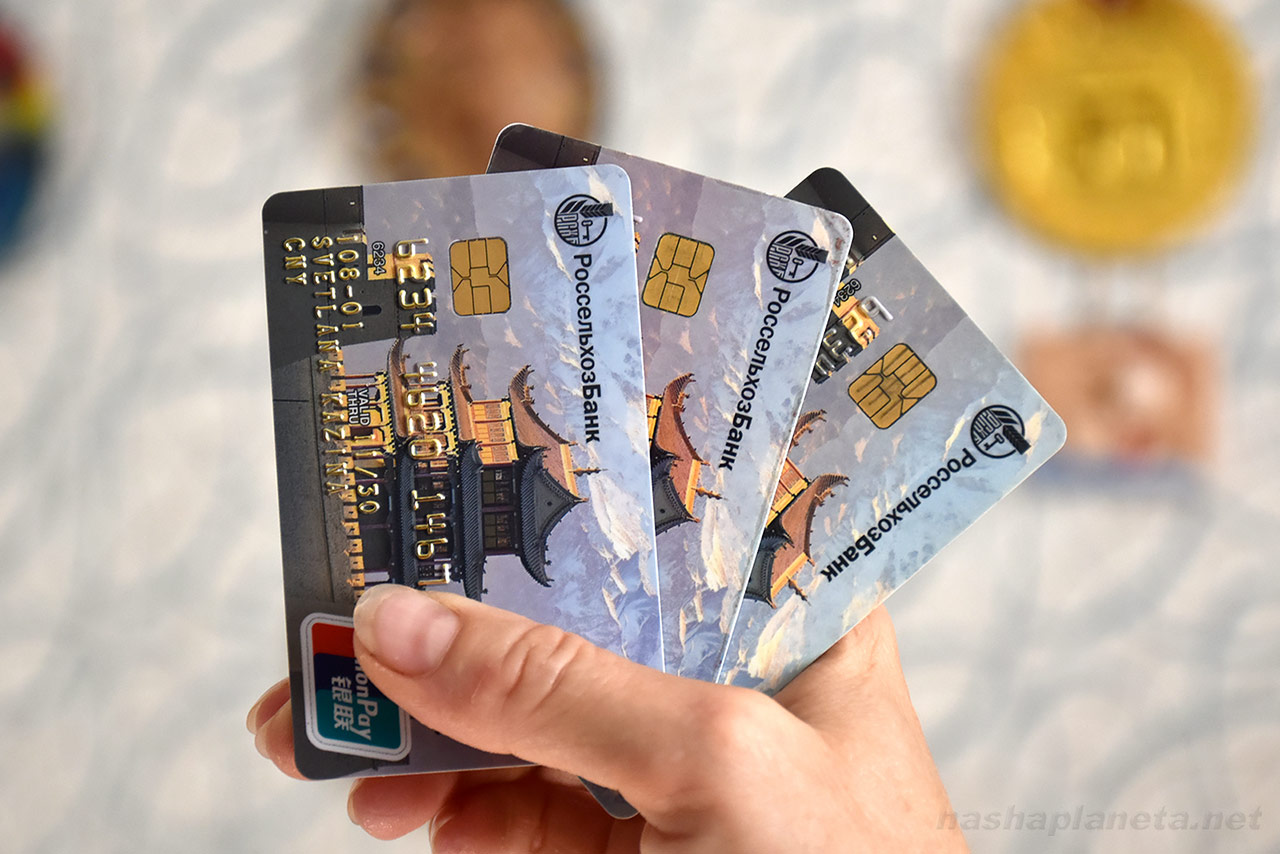
UnionPay, выпущенная в России, – это главный безналичный инструмент для российских туристов за границей. И одновременно самый непредсказуемый. Работает она в 50–60 странах, но с оговорками, которые важно знать заранее.
Сначала о том, где карта не работает. В Европе, США, Великобритании, Японии, Индии, Канаде, Австралии и Грузии российские карты UnionPay полностью прекратили обслуживание. В Германии, Франции и Австрии оплата в магазинах может пройти, а вот снять наличные не получится.
В ряде стран, например, Египте, ситуация отдельная: карта там работает, но слабо. Найти терминал, который её примет, можно только в крупных супермаркетах вроде Gomla Market, но в большинстве кафе, лавок и небольших отелей она бесполезна. Гарантий приёма нет нигде – сегодня терминал сработал, завтра может отказать.
Но есть и самая приятная категория стран, например Таиланд, Вьетнам, Индонезия, Малайзия, ОАЭ, Турция, где российские Юнионпей работают на ура. Здесь вообще можно большую часть расходов оплачивать этой картой. Важно только не забывать о том, что нужен резерв наличных на случай, если карты вновь неожиданно заблокируют.
Онлайн-платежи: карта бесполезна
Российские карты UnionPay практически бесполезны для оплаты в интернете. Их не принимают App Store, Google Play, Netflix, YouTube Premium и другие зарубежные сервисы – транзакции блокируются по BIN-коду. Привязать карту к иностранным подпискам или аккаунтам авиакомпаний тоже не получится. Так что если планировали что-то купить онлайн до или во время поездки – этот вариант отпадает.
Наценка 3–5% в частных точках
В частных торговых точках – небольших кафе, сувенирных лавках, турагентствах – при оплате картой нередко прибавляют к чеку от 3% до 5%. Продавец обычно сразу предупреждает: «Картой – плюс три процента». Такая практика распространена во Вьетнаме, Таиланде и Индонезии, и касается это не только UnionPay, а вообще любой карты, включая Visa и Mastercard. В такой ситуации наличные выигрывают безоговорочно: заплатили 300 бат картой – потеряли ещё 9–15 бат сверху. А за поездку эти проценты набегают в ощутимую сумму.
В маленьких магазинах, на рынках и в семейных ресторанчиках терминалов UnionPay может просто не быть. Поэтому наличные всё равно нужны. Карта – это удобство для крупных магазинов, отелей и аптек, а не замена кошельку.
В какой валюте выбрать карту UnionPay
Сразу к главному: из крупных российских банков рабочий UnionPay сейчас выпускает фактически только Россельхозбанк (РСХБ). Ещё есть небольшой АТБ, но он слабо представлен в европейской части России. Все карты UnionPay, оформленные ранее в Тинькофф (Т-Банк), Газпромбанке, Русском Стандарте и ряде других банков, больше не работают за границей. Если у вас на руках такая карта – оставьте её дома, толку от неё ноль.
Что выбрать для UnionPay: рубли или юани?
Здесь нет однозначного ответа – всё зависит от того, как и где вы планируете её использовать.
Обслуживание в РСХБ бесплатное, а вот выпуск и снятие наличных тарифицируются по разному в зависимости от валюты карты. У юаневой карты выпуск платный – 380 юаней (4782 руб.), снятие наличных – 4% от суммы с минимумом 70 юаней (881 руб.) за операцию. У рублёвой карты выпуск бесплатный, снятие – 1,5% с минимумом 250 рублей. За оплату на кассах комиссии нет ни там, ни там. Плюс в любом случае добавится комиссия самого банкомата, если снимаете наличные.
Почему юаневая выгоднее при крупных тратах? При оплате в лирах или батах на ней проходит одна конвертация: «местная валюта – юань». У рублёвой цепочка длиннее: «местная валюта – юань – рубль». Двойной обмен съедает 3–5% от суммы. На отпуске в $3000 это $90–150 – приличный ужин в хорошем ресторане, который вы просто подарите банку.
И важный момент, который многие упускают: валюта карты на работоспособность никак не влияет. Если карта UnionPay в принципе принимается в этой точке, то и рублёвая, и юаневая, и долларовая сработают одинаково. Разница только в потерях на конвертации и комиссиях.
Наш совет: при небольших расходах за поездку можно обойтись рублёвой картой, не заморачиваясь. При крупных тратах – только юаневая. Идеальный вариант – иметь обе: открытие и обслуживание бесплатны, вы ничего не теряете.
Подробный расчёт с таблицами, реальными цифрами и сравнением курсов мы собрали в отдельной статье: Какую карту Юнионпэй выбрать: рубли, юани, доллары или евро.
Почему снимать наличные через UnionPay – плохая идея
За каждое снятие банкомат за границей берёт фиксированную комиссию. В Таиланде это 220 бат (560 руб.). Плюс ваш российский банк удержит свой процент, часто с минимальным порогом. Итого за одно снятие может набежать $12–15 комиссии. Снимаете $50 – теряете почти треть. Снимаете $300 – всё равно обидно.
Картой нужно именно платить на кассах. Там комиссия 0%. Но помните про наценку 3–5% в частных точках – иногда наличные оказываются выгоднее даже с учётом комиссии за снятие.
Наличные: охота за «правильными» купюрами
Наличные – ваш главный гарант. Но здесь свои правила игры.
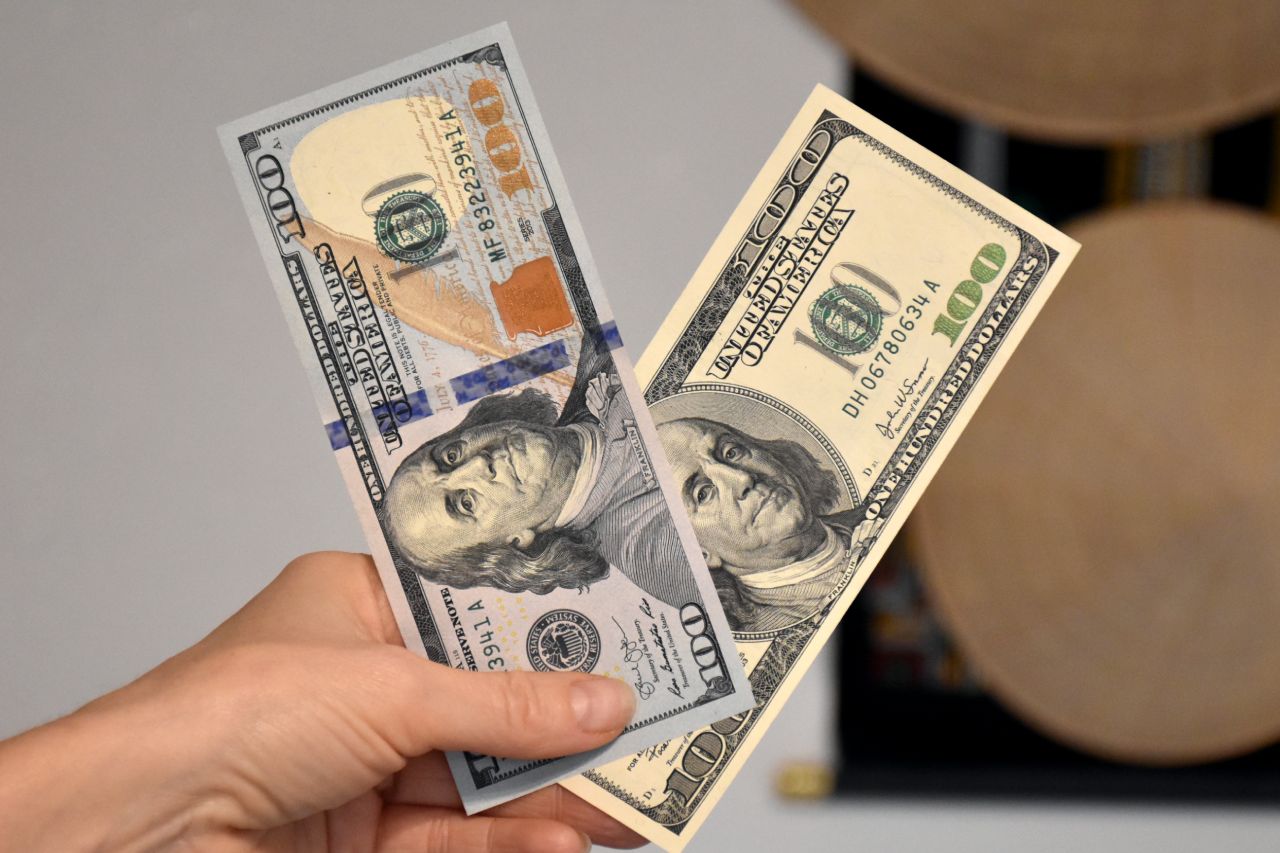
Доллары сейчас в ходу трех основных категорий:
- «Новые» (синие, серии от 2009–2013 годов) – принимают везде по хорошему курсу
- «Старые» (зеленовато-белые, выпущенные с 1996 по 2006 год) – принимают почти везде, но иногда по чуть заниженному курсу
- Совсем «древние» купюры, выпущенные до 1996 года – с ними проблема даже в России, а за границей их не примут почти нигде, кроме стран с официальным оборотом долларов
Старые доллары: не так страшно, как кажется
Распространённый миф: старые доллары нигде не принимают. На самом деле сбыть купюры 1996–2006 годов можно почти везде, если проявить немного настойчивости. Крупные сетевые обменники, например SuperRich в Таиланде, принимают их по курсу новых без проблем. Если в одной точке отказали, достаточно обойти пару соседних обменников или зайти в банк.
Курс на старые купюры может быть чуть ниже, но разница не критичная. В Таиланде при курсе 33 бата за доллар скидка составляет 10–50 сатангов (0,1–0,5 бата) – это всего 0,3–1,5%. Во Вьетнаме старые купюры идут дешевле новых на 300–500 донгов за доллар, то есть примерно на 1,2–2%.
А вот купюры, выпущенные до 1996 года, действительно проблемные. В Турции, Египте, ОАЭ, Таиланде и Вьетнаме их могут не принять даже в крупных обменниках. Если у вас завалялись такие – лучше не везти.
В этом видео я подробно разбираю, чем отличаются старые доллары от новых, действительно ли есть проблема с обменом и что выгоднее – старые или новые купюры. А ещё рассказываю, обязательно ли вообще искать новые доллары или можно обойтись без них, что взять вместо них и на что обратить внимание при покупке старых долларов в банках РФ.
Евро: старые купюры тоже есть
С евро ситуация проще, чем с долларами, но не идеальна. Банкноты образца 2002 года (первая серия) остаются законным платёжным средством и принимаются везде. Но в некоторых обменниках и частных точках за старые купюры могут дать курс чуть ниже, чем за новые. В Турции, например, старые евро принимают наравне с новыми, а вот в полулегальных обменниках могут запросить комиссию. Так что берите евро посвежее, если есть выбор.
Юани: недооценённый вариант
Юань сейчас многие рассматривают как альтернативу доллару. И зря недооценивают. Китайские банкноты принимаются в любом виде – у них нет деления на «старые» и «новые». В банках РФ юани чаще всего продаются в идеальном состоянии, так что можно смело брать их для резерва.
Проблема в другом: наценка от официального курса (спред) при покупке юаней в России очень высокая. Из-за этого расчёт по ним обычно менее выгодный по сравнению с долларами и евро. Но при этом явно выгоднее, чем везти наличные рубли. Как пример, можно посмотреть наш расчёт в статье про Таиланд, где мы регулярно обновляем выгодность между долларами, евро, юанями и рублями: Валюта и деньги в Таиланде.
Рубли: только для ближнего зарубежья
Наличные рубли в дальнем зарубежье бесполезны. В обменниках Турции, Египта или Таиланда курс грабительский – потеряете от 5% до 15%. Исключение – Беларусь, Абхазия, Казахстан, Армения: там рубль принимают охотно и по адекватному курсу.
Национальная валюта страны: покупать в РФ невыгодно
В российских банках сейчас можно купить баты, донги, рупии и другую местную валюту. Мы не раз сравнивали этот вариант с обменом через доллары или евро – прямая покупка всегда проигрывает. Переплата по сравнению с обменом на месте через доллары или евро стабильно выше. Исключение – разве что юань, если вы едете в Китай, но и тут нужно правильно выбрать банк в России, чтобы не переплатить.
| Валюта | Где принимают | Плюсы | Минусы | Рекомендация |
|---|---|---|---|---|
| Доллары (новые) | Везде | Лучший курс обмена | Наценка в банках РФ 1,5–5 руб. | Самый надежный вариант |
| Доллары (1996–2006) | Большинство стран | Дешевле при покупке в РФ | Курс обмена ниже на 0,3–2% | Можно брать, но проверять состояние |
| Доллары (до 1996) | Почти нигде | – | Не принимают в Азии и на Ближнем Востоке | Не брать |
| Евро (любые) | Везде | Стабильный приём | Курс может быть чуть ниже для старых | Хороший вариант |
| Юани | Азия, растёт приём | Нет деления на старые/новые | Высокий спред при покупке в РФ | Как резерв |
| Рубли | Только СНГ | Не нужно менять | В дальнем зарубежье курс грабительский | Не брать |
| Баты, донги и др. | Страна происхождения | – | Переплата при покупке в РФ | Покупать на месте, а не в РФ |
Где в России купить новые доллары
Хорошая новость: новые доллары в банках РФ есть. Плохая: за них чаще всего придётся переплатить. Наценка за «синие» купюры по сравнению со старыми сейчас составляет от 1,5 до 5 рублей в зависимости от банка и региона. Если не хочется объезжать полгорода, вот несколько вариантов, которые мы сами используем.
- Альфа-Банк – один из самых удобных вариантов. Здесь можно купить новые серии б/у, которые сдают другие туристы после поездок. Состояние обычно нормальное, а курс заметно ниже, чем за «свеженапечатанные» купюры из кассы. Кроме того, банк ежедневно публикует список отделений, где есть в наличии новые доллары: alfabank.ru/lp/crm/currency/office-usd. Можно заранее посмотреть ближайшее отделение и не тратить время на звонки.
- Ак Барс Банк – наценка за новые купюры по сравнению со старыми самая щадящая: 1,5–1,7 рубля в зависимости от города или региона. Если у вас есть отделение этого банка, стоит начать поиск именно оттуда.
- Сбербанк – в приложении на карте обменников есть фильтр «Доллары новых серий»: sberbank.ru/ru/quotes/currencies. Удобно тем, что можно сразу увидеть, где поблизости есть нужные купюры, не обзванивая отделения.
- Т-Банк гарантирует выдачу долларов новых серий в своих банкоматах. Правда, и курс там традиционно высокий. Зато не нужно никуда ехать специально – если вы клиент банка, деньги можно получить в любой момент.
В крупных городах найти и купить новые серии можно даже без многочасовых объездов банков – достаточно чуть переплатить. А вот в небольших городах всё сложнее: там выбор банков ограничен, и новые купюры могут просто не завезти. В таком случае советуем не зацикливаться на долларах и присмотреться к альтернативам – евро или юаням. Они принимаются везде, а по потерям на обмене часто не уступают долларам.
Берите только $50 и $100 (или €50 и €100). На мелкие банкноты курс в Азии всегда хуже на 1–3%. Исключение – пачка по $1 (штук 30–50) на чаевые и такси в первые часы. В Египте и Камбодже мелкие доллары вообще заменяют местную валюту.
Рубли, «Мир» и QR-коды: что работает, а что нет

Везти наличные рубли в дальнее зарубежье бессмысленно. В обменниках Турции, Египта или Таиланда строчка «RUB» на табло есть, но курс там грабительский. Потеряете от 5% до 15% при обмене бумажного рубля на местную валюту.
Исключение – страны ближнего зарубежья. В Беларуси, Абхазии, Казахстане, Армении наличный рубль принимают охотно и по курсу, близкому к ЦБ. Во всех остальных случаях – только доллар или евро.
Карта «Мир»: курс не так хорош, как кажется
Карты «Мир» для туристов за границей сегодня почти бесполезны. В Турции и большинстве стран Азии она превратилась в бесполезный кусок пластика. Работает только в Беларуси, Абхазии, на Кубе, Южной Осетии, Армении, Казахстане, Таджикистане, Вьетнаме, Иране, Азербайджане, Лаосе, Мьянмае, Никарагуа. Но в основном прием карт крайне ограничен, часто только в единичных банкоматах и точках оплаты.
Долгое время считалось, что у «Мира» отличный курс конвертации, почти как у Центробанка. На практике всё сложнее. Да, официально конвертация идёт по курсу ЦБ, но банки-эмитенты добавляют свою надбавку – обычно 2–3%, а иногда и до 4–5%. Плюс курс фиксируется не в момент покупки, а когда транзакция доходит до процессинга, а это может занять несколько дней.
Во Вьетнаме, например, карта «Мир» работает только в банкоматах VRB (Vietnam-Russian Bank). Мы снимали наличные и сравнили результат с обменом через наличные доллары: потеряли 8,4% от суммы. При снятии 1 000 000 донгов списалось 3 356 рублей, а при обмене тех же рублей через доллары на руках оказалось бы 1 084 000 донгов. Для короткого отдыха с небольшими расходами это терпимо, но при длительном путешествии потери становятся ощутимыми: с каждых 10 000 рублей теряете 840.
Комиссия банка VRB при этом нулевая. Но ваш российский банк может брать свою комиссию за снятие за границей. Т-Банк, например, не удерживает комиссию до 100 000 рублей в месяц – мы используем именно его. Сбер и ВТБ берут 1% и 0,5% соответственно, плюс минимальная сумма.
QR-коды: удобно, но не для экономии
В Турции, Таиланде, Вьетнаме, Индонезии и некоторых странах СНГ крупные российские банки запустили оплату по QR-кодам через СБП. Сбер, ВТБ и МТС активно развивают это направление. На кассе магазина (например, LC Waikiki в Турции) вы сканируете QR-терминала через камеру телефона. Деньги списываются в рублях с вашей карты, магазин получает лиры. Комиссии за платёж нет.
Подводные камни тоже есть. Во-первых, нужен стабильный интернет. Без местной SIM-карты или хорошего роуминга приложение банка просто не загрузится. Во-вторых, курс конвертации полностью контролируется провайдером услуги. Обычно он на 3–6% хуже официального курса ЦБ. Это не способ сэкономить, а отличный резервный вариант, если закончилась наличка.
P2P-обмен: только как резерв, а не как способ сэкономить
Представьте: наличные доллары закончились, карту заблокировали, а до конца отдыха ещё неделя. Что делать?
На выручку приходит P2P-обмен. Это когда вы переводите рубли со своего российского банковского приложения на карту менялы по СБП. Перевести можно с карты любого банка – Сбер, Т-Банк, Альфа, ВТБ, да хоть из небольшого регионального. Главное, чтобы работала Система быстрых платежей. Взамен вам выдают наличные баты, рупии или донги прямо в руки – в офисе или через курьера.
Важное уточнение по лимитам: переводы до 100 000 рублей в месяц по СБП бесплатны для граждан. Если превысите этот порог, комиссия составит до 0,5% от суммы превышения, но не более 1 500 рублей за одну операцию. Для большинства туристов, которые меняют 20–50 тысяч рублей за поездку, это не проблема.
Но курс обмена через P2P обычно хуже, чем при обмене через наличные доллары или евро. Разница может составлять несколько процентов, что при крупных расходах потери становятся заметными. P2P – это скорее спасательный круг, когда другие варианты недоступны, или способ получить небольшую сумму на первое время. Для основных трат в поездке он все же не самый выгодный.
Важно! P2P-обмен – это зона повышенного риска. Через чаты в Telegram или по наводкам «знакомых» из путешественнических групп легко попасть на схему «треугольник». Мошенник связывает между собой двух жертв: одна переводит деньги, другая получает их, а сам исчезает. Поэтому менять валюту нужно строго через проверенные сервисы и физические офисы обменников на улицах, а не через анонимов в мессенджерах.
Криптовалюта USDT: для продвинутых и осторожных
USDT – это стейблкоин, цифровой аналог доллара. Курс всегда равен $1. Прямая оплата товаров криптой на кассах запрещена почти везде. Но легальный обмен крипты на наличные развит отлично.
В Дубае, Стамбуле и Тбилиси официальные криптообменники работают прямо на улицах. В Таиланде можно перевести USDT через местный лицензированный сервис и снять баты в банкомате по коду без карты.
С сентября 2026 года покупка и владение криптой в России полностью легализованы для обычных граждан. Новичкам проще всего покупать USDT на крупных P2P-платформах (Bybit, HTX), переводя рубли продавцам с российских карт.
Два главных риска: «грязная» крипта и санкционная метка
Первый риск – «грязная» крипта. Покупая USDT у непроверенных лиц или в сомнительных Telegram-ботах, вы рискуете получить монеты, замешанные в нелегальных операциях. Международные системы безопасности пометят ваш кошелёк, и при попытке обналичить деньги в Дубае или на Бали их просто не примут. Средства останутся на кошельке, но станут бесполезным грузом.
Второй риск – санкционная метка на «русской» крипте. С 2026 года крипта, купленная на российских легальных платформах, может быть помечена как высокорисковая. По данным аналитиков, через российские легальные платформы проходят транзакции, которые иностранные биржи могут отследить и отказаться принимать. Более того, эмитент USDT, компания Tether, способна замораживать токены на конкретных адресах по запросу властей США, и такие случаи уже были. Так что если вы купили USDT на российской бирже, при попытке обменять её за границей вас могут попросить подтвердить источник средств или просто отказать в операции.
Что делать: покупайте USDT только у мерчантов с высоким рейтингом (от 98%) и сразу выводите на личные некастодиальные кошельки (Trust Wallet, TronLink и т.п.). Но помните: даже это не гарантирует, что за границей не возникнет вопросов к происхождению монет.
Карты зарубежных банков: свобода за большие деньги

Оформление карты в банках ближнего зарубежья (Казахстан, Киргизия, Таджикистан, Беларусь) – это способ снова получить полноценные международные Visa и Mastercard. Они работают по всему миру без ограничений.
Что это даёт? Вы можете напрямую бронировать отели на Booking и Airbnb, покупать билеты зарубежных лоукостеров (WizzAir, Ryanair), арендовать автомобили. При оплате в магазинах платежные системы используют чистый международный курс, который максимально близок к биржевому. Потери всего 0,5–1,5%.
При оплате на терминале за границей вас могут спросить: «В какой валюте списывать?» Не пугайтесь, это не всегда, но бывает. Всегда выбирайте местную валюту – лиры, баты, дирхамы. Если выберете доллары или рубли, терминал посчитает обмен по грабительскому курсу своего банка. Потеряете от 3% до 8% на ровном месте.
Цены на оформление за последний год заметно выросли. Если раньше можно было уложиться в 12 000–15 000 рублей, сейчас минимальные тарифы у посредников стартуют от 21 900 рублей за карту Казахстана, а за карты Армении и Киргизии просят уже от 33 000 до 40 000 рублей. Премиальные тарифы с мультивалютным счётом и SWIFT-переводами доходят до 70 000 рублей. Плюс банк-партнёр берёт своё обслуживание – от $20 до $53 в год. Плюс к этому вам нужно подавать ежегодную отчётность перед ФНС РФ об открытии зарубежного счёта и движении средств.
Если вы летаете 1–2 раза в год по пакетным турам All Inclusive, где отель и перелёт уже оплачены в России, эта карта не нужна, она просто не окупится. Но если вы путешествуете самостоятельно и тратите за поездку от $3000–5000, зарубежный пластик вернёт вам досанкционный комфорт. Окупится за два-три путешествия, а не за одно, как было раньше.
У каждой страны свои капризы
Всё, что мы описали выше, – это фундамент. Но финансовые правила в мире меняются быстро. Вот несколько примеров, чтобы вы понимали масштаб:
- В Египте могут потребоваться мелкие доллары для сдачи. С крупной купюры сдачу дадут местными фунтами по невыгодному курсу.
- На Мальдивах не примут купюру с малейшим пятнышком или надрывом.
- На Кубе евро может оказаться выгоднее доллара.
- В Индонезии на визу по прибытии принимают только новые доллары.
Перед поездкой уделите 10 минут профильным форумам или Telegram-каналам конкретно по вашей стране. Это не паранойя, а здоровая предусмотрительность.
Наши обновляемые статьи о деньгах и валюте в конкретных странах:
- Валюта и деньги на Шри-Ланке: что брать и где менять
- Деньги и валюта в Абхазии: карты, наличные и обмен
- Валюта и деньги в Таиланде: полный гид
- Деньги в Египте: что работает и что выгоднее
- Деньги и валюта во Вьетнаме
- Деньги и валюта в Малайзии
- Валюта и деньги на Филиппинах
- Деньги и валюта в Индонезии
Коротко: какие деньги и карты взять в отпуск
Если вы дочитали до сюда и всё ещё немного запутались, вот сжатая версия:
Берите доллары или евро. Доллары – новые серии по $50 и $100, плюс небольшой запас «нового образца» на визы и форс-мажоры. Если с долларами не сложилось, берите евро – их принимают везде и с ними меньше мороки по году выпуска.
Дополнительный безналичный инструмент. Работает не везде, онлайн-платежи не проходят, но в крупных магазинах и отелях выручает.
Не как основа, а как резерв для P2P-обмена, если наличные закончатся. Это спасательный круг, а не способ сэкономить.
Только как запасной вариант в Турции и некоторых странах СНГ, когда других возможностей нет.
Для продвинутых. Обменять на наличные можно в ОАЭ, Турции, Грузии и Таиланде, но есть риск получить «грязные» монеты или санкционную метку. Как резерв – да, как основа – нет.
Для тех, кто путешествует часто и готов заплатить за оформление. При разовых поездках не окупится.